新能源产业链全景图之磷 从资源到材料的价值跃迁
在全球能源转型与“双碳”目标的驱动下,新能源产业链已延伸至上游矿产资源领域。磷,这一传统的农业化肥原料,正凭借其在磷酸铁锂电池中的关键地位,成为新能源赛道中不可忽视的战略资源。本文将从产业链视角出发,梳理磷在新能源领域的全景应用,呈现从磷矿到正极材料的完整价值链条。
一、磷矿资源:产业链的起点与基石
磷矿是磷化工产业链的源头,也是新能源链条的根基。全球磷矿资源分布高度集中,据美国地质调查局(USGS)数据,摩洛哥及西撒哈拉地区拥有全球约70%的磷矿储量,中国位列第二,储量占比约4.5%。中国磷矿资源虽然储量可观,但平均品位较低,且经过多年高强度开采,高品位磷矿日益稀缺,已被列为战略性矿产。
从资源属性看,磷矿具有不可再生性和全球分布不均的特点,这决定了其在新能源产业链中具备资源稀缺性溢价。随着新能源需求的爆发,磷矿从传统的“农业资源”升级为“能源金属”,估值逻辑发生深刻变化。
二、中游加工:磷酸铁锂正极材料的磷路径
磷在新能源领域的核心应用是磷酸铁锂(LFP)正极材料。磷酸铁锂因安全性高、循环寿命长、成本较低,在动力电池和储能电池中占据主导地位。其制备离不开磷源,目前主要有三条工艺路径:
- 磷酸铁路径:以磷矿为起点,经湿法磷酸或热法磷酸制成磷酸铁,再与碳酸锂反应生成磷酸铁锂。这是当前主流路线。
- 草酸亚铁路径:以草酸亚铁为铁源,与磷酸二氢锂反应,早期应用较多,但成本偏高。
- 硝酸铁路径:以硝酸铁为铁源,结合磷酸二氢锂,工艺相对新颖,具备一定的成本与性能优势。
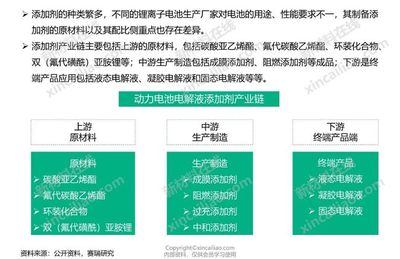
无论哪条路径,高纯度磷酸或磷酸盐都是不可或缺的前驱体。产业链中游的磷化工企业正从传统的磷肥、黄磷、精细磷酸盐,向电池级磷酸铁、磷酸铁锂延伸,实现“磷矿—磷酸—磷酸铁—磷酸铁锂”的一体化布局。
三、产业链协同:磷化工与锂电的深度融合
磷在新能源产业链中的价值,不仅在于自身,更在于其与锂、铁、碳等元素的协同。磷酸铁锂正极材料的性能取决于磷源纯度、铁源形态以及合成工艺。因此,磷化工企业与锂电材料企业之间的合作日益紧密:
- 纵向一体化:具备磷矿资源的企业向下游延伸至磷酸铁、磷酸铁锂,锁定成本与供应;
- 横向跨界:传统磷肥企业利用磷矿伴生资源(如氟、碘)和副产物,切入六氟磷酸锂、电子级磷酸等高端领域;
- 循环回收:退役磷酸铁锂电池的回收可提取磷、锂、铁,形成“资源—材料—电池—回收—资源”的闭环,提升磷的循环利用率。
这种协同使磷在新能源产业链中的角色从单一原料转变为连接农业、化工、新能源的枢纽。
四、需求驱动:LFP电池放量拉动磷需求
磷酸铁锂电池的装车量占比持续攀升。在中国市场,LFP电池装机量已超过三元电池,在储能领域更是绝对主流。据测算,每GWh磷酸铁锂电池约需消耗0.6—0.8万吨磷酸铁锂正极材料,对应磷矿(折标)需求约0.8—1.0万吨。随着全球新能源汽车渗透率提升和储能装机爆发,磷在新能源领域的需求将保持高速增长。
值得注意的是,磷矿资源开采受环保约束、采矿权审批和品位下降等因素限制,供给弹性有限。需求高增与供给刚性的错配,可能导致磷矿及磷酸铁锂前驱体阶段性紧缺,这也正是产业链投资价值的重要来源。
五、挑战与展望:绿色化、高值化、全球化
磷在新能源产业链中的进一步发展面临三大挑战:
- 环保压力:磷石膏堆存、废水含磷排放等问题制约磷化工扩张,倒逼企业开发绿色工艺;
- 资源约束:高品位磷矿减少,中低品位矿的选矿与综合利用成为关键;
- 技术迭代:固态电池、钠离子电池等新技术可能改变磷的需求结构,但短期内LFP仍是磷在新能源领域最大增量。
磷在新能源产业链中的定位将更加清晰:一方面,通过高值化利用,从肥料级向电池级、电子级跃迁;另一方面,通过产业链整合与全球化布局,保障资源安全。对于投资者与从业者而言,理解“磷—磷酸铁锂—电池—新能源”的全景图,是把握新一轮能源革命脉搏的关键。
站在能源转型的宏大叙事下,磷不再只是泥土中的元素,而是驱动绿色未来的关键力量。从矿山到电池,从农业到新能源,磷的产业链正在经历一场深刻的升维之旅。
如若转载,请注明出处:http://www.scchchem.com/product/56.html
更新时间:2026-10-09 03:31:04