能耗双控加码下的化工行业变局 磷化工的逻辑与走向
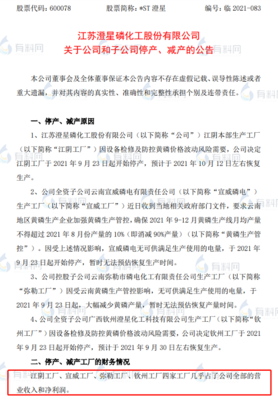
国家层面的能耗双控政策持续加码,多个化工大省相继出台严格的限电限产措施,一场由政策驱动的供给收缩正在化工行业加速蔓延。从基础化工原料到精细化工中间体,从煤化工到磷化工,多家行业巨头纷纷宣布停产或减产,市场供需格局骤然生变,原料价格应声而涨。其中,磷化工板块因其资源属性、产业链联动及新能源需求叠加,成为本轮周期中尤为引人注目的焦点。
所谓能耗双控,即能源消费总量和强度双控,是我国推动产业结构优化、实现碳达峰碳中和目标的重要政策工具。2021年以来,国家发改委多次强调完善能耗双控制度,对能耗强度降低实行“一对一”预警调控,部分地区甚至采取“一刀切”式限产限电。在此背景下,传统高耗能、高排放的化工行业首当其冲。磷化工产品如黄磷、磷酸、磷肥等,其生产过程不仅消耗大量电力,且伴有伴生资源利用和环保治理压力,自然成为本轮调控的重点领域。
黄磷是磷化工产业链的源头产品之一,生产1吨黄磷约需消耗电力1.4万度左右。云南、贵州、四川、湖北等磷矿资源大省,同时是水电或火电的供应重镇,在本轮能耗双控中频繁出现在限产名单上。例如,云南地区对黄磷企业实施限电及负荷控制,导致当地黄磷装置大面积停产;贵州、四川等地也陆续跟进,部分企业收到通知要求压减用电负荷甚至全面停车。与此磷肥生产也受到波及,一些大型磷复肥企业宣布暂停接单或减产检修,市场现货供应趋紧。
供给侧收缩的直接结果,就是原料价格的大幅跳涨。以黄磷为例,其市场价在短期内曾从每吨不足两万元一路攀升至数万元级别,创下多年新高。 phosphoric acid(磷酸)、三聚磷酸钠、磷酸铁等下游产品也跟涨,整个磷化工产业链价格重心显著上移。与此新能源赛道对磷的需求正在快速增长,磷酸铁锂作为主流动力电池正极材料之一,对高纯磷酸、工业级磷酸一铵等产品的拉动作用明显。传统旺季叠加新兴需求,使得磷化工的供需矛盾更为突出。
化工巨头们的集体停产,不仅仅是短期行为。一方面,能耗双控或将常态化、制度化,企业面临的能源约束将长期存在;另一方面,磷矿资源本身具有稀缺性和不可再生性,国内磷矿开采总量受到严格管控,中小磷矿持续退出,行业集中度不断提升。拥有磷矿资源一体化布局的企业,如云天化、兴发集团、新洋丰、湖北宜化等,其竞争优势可能进一步凸显;而单纯依赖外购原料的中小企业,则面临成本抬升和供应不稳的双重挤压。
值得注意的是,本轮磷化工景气与以往周期有所不同。过去磷肥主导需求,价格波动更多受农业季节性影响;如今新能源领域对磷的需求占比逐年提升,使得磷化工的成长属性得到强化。有机构预测,到2025年,磷酸铁锂对磷的需求量或将达到百万吨级,成为磷资源重要的增量去向。这意味着,磷化工的估值逻辑正在被重新审视,资源价值有望得到系统性重估。
价格的过快上涨也引发政策关注。监管部门多次出手抑制大宗商品过度投机,并强调保供稳价。对于磷肥等农资产品,出口法的调整、储备投放等手段陆续出台,以保障国内农业生产用肥需求。化工企业也面临如何在能耗约束下实现绿色低碳转型的现实课题,例如提升能源利用效率、发展循环经济、推进磷石膏综合利用等。
综上,能耗双控加码正在深度重塑化工行业的供给格局,磷化工则站在资源约束与需求扩张的交汇点上。短期内,停产限产与需求韧性的碰撞,可能继续推升相关原料价格;中长期看,行业将加速分化,拥有资源、技术、一体化优势的龙头企业有望强者恒强,而高耗能、低附加值的产能将逐步出清。对于市场参与者而言,理解这一轮磷化工行情的内在逻辑,比追逐价格本身更重要。
如若转载,请注明出处:http://www.scchchem.com/product/48.html
更新时间:2026-09-19 08:10:13